Domain sofortkredit-ohne-vorkosten.de kaufen?
Wir ziehen mit dem Projekt
sofortkredit-ohne-vorkosten.de um.
Sind Sie am Kauf der Domain
sofortkredit-ohne-vorkosten.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain sofortkredit-ohne-vorkosten.de kaufen?
Wie funktioniert die Kreditvergabe und Rückzahlung bei Banken?
Bei der Kreditvergabe prüft die Bank die Bonität des Kreditnehmers und legt die Konditionen fest. Der Kreditnehmer erhält das Geld und zahlt es plus Zinsen in Raten zurück. Bei Rückzahlungsrückstand können Mahnungen, Inkasso oder gar die Zwangsvollstreckung folgen. **
Wie unterscheidet sich die maximale Kreditsumme, die Banken an Privatpersonen vergeben, je nach Einkommensniveau? Welche Faktoren beeinflussen die Höhe der Kreditsumme, die einem Kreditnehmer gewährt wird?
Die maximale Kreditsumme, die Banken an Privatpersonen vergeben, hängt in der Regel vom Einkommensniveau des Kreditnehmers ab. Personen mit höherem Einkommen haben in der Regel Zugang zu größeren Krediten als Personen mit niedrigerem Einkommen. Weitere Faktoren, die die Höhe der Kreditsumme beeinflussen, sind die Kreditwürdigkeit des Kreditnehmers, seine Ausgaben und Verbindlichkeiten sowie die Laufzeit des Kredits. **

Ähnliche Suchbegriffe für Banken-Rettung
Top-Angebote
Produkte zum Begriff Banken-Rettung:
-
Man, Sachbücher von Ralf Banken, Johannes BährJohannes Bähr wurde 1956 in Tübingen geboren. Er studierte Geschichte und Politikwissenschaft in Freiburg im Breisgau und München. Heute ist er selbständiger Publizist und Bearbeiter von Forschungsprojekten. Er lehrt an der Freien Universität Berlin und an der SRH Hochschule Calw mit den Schwerpunkten Unternehmensgeschichte, Wirtschaftsgeschichte und Unternehmenspublizistik. Thomas Flemming, geboren 1957 in Bochum, studierte Geschichte, Germanistik und Philosophie an der Ruhruniversität Bochum und der FU Berlin. Er ist Publizist und Historiker mit Veröffentlichungen insbesondere zur Nachkriegsgeschichte und zur Geschichte Berlins. Ralf Banken, 1962 in Vreden geboren, ist Wirtschaftshistoriker und Privatdozent an der Goethe-Universität Frankfurt am Main. Er hat zahlreiche Publikationen zur deutschen und europäischen Unternehmens- und Wirtschaftsgeschichte veröffentlicht.38,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
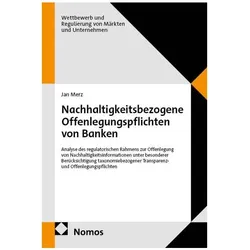
Nachhaltigkeitsbezogene Offenlegungspflichten von Banken, Fachbücher von Jan MerzDas Fachbuch "Nachhaltigkeitsbezogene Offenlegungspflichten von Banken" bietet eine umfassende Analyse der aktuellen Regelungen zur Nachhaltigkeitsberichterstattung in der Europäischen Union. Es beleuchtet die systematische Einordnung der Offenlegungspflichten von Kreditinstituten und bewertet diese kritisch im Kontext der Omnibus-Initiative. Der Fokus liegt auf den taxonomiebezogenen Transparenz- und Offenlegungspflichten gemäss Art. 8 der Taxonomie-Verordnung und Art. 449a der CRR. Durch eine detaillierte Bestandsaufnahme der veröffentlichten Informationen von Banken werden Regulierungsdefizite identifiziert und die Ansätze der Omnibus-Initiative zur Behebung dieser Defizite analysiert. Dieses Buch ist eine wertvolle Ressource für Fachleute, die sich mit den Herausforderungen und Entwicklungen im Bereich der Nachhaltigkeitsberichterstattung auseinandersetzen.129,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die verschiedenen Festgeldangebote von Banken und Finanzinstituten, und wie unterscheiden sie sich hinsichtlich Zinssatz, Laufzeit und Mindesteinlage?
Banken und Finanzinstitute bieten verschiedene Festgeldangebote mit unterschiedlichen Zinssätzen an, die je nach Laufzeit variieren. Kurzfristige Festgelder haben in der Regel niedrigere Zinssätze, während langfristige Festgelder höhere Zinssätze bieten. Die Laufzeiten können von wenigen Monaten bis zu mehreren Jahren reichen. Darüber hinaus verlangen einige Anbieter eine Mindesteinlage, um ein Festgeldkonto zu eröffnen, während andere keine Mindesteinlage erfordern. **
-
Was ist die übliche Laufzeit für Kredite bei Banken?
Die übliche Laufzeit für Kredite bei Banken beträgt in der Regel zwischen 1 und 10 Jahren. Für Immobilienkredite können Laufzeiten von bis zu 30 Jahren vereinbart werden. Die genaue Laufzeit hängt von der Art des Kredits, der Bonität des Kreditnehmers und den individuellen Vereinbarungen mit der Bank ab. **
-
Was sind die verschiedenen Festgeldangebote von Banken und Finanzinstituten, und wie unterscheiden sie sich hinsichtlich der Laufzeit, Zinssatz und Mindesteinlage?
Banken und Finanzinstitute bieten Festgeldangebote mit Laufzeiten von 1 Monat bis zu 10 Jahren an. Die Zinssätze variieren je nach Laufzeit und können sowohl fest als auch variabel sein. Die Mindesteinlage für Festgeldanlagen kann von Bank zu Bank unterschiedlich sein und reicht von wenigen hundert bis zu mehreren tausend Euro. Einige Banken bieten auch spezielle Festgeldangebote für Neukunden mit attraktiven Zinssätzen an. **
-
Wie beeinflussen persönliche Bonität und Einkommensnachweise die Kreditvergabepraxis von Banken?
Die persönliche Bonität und die Einkommensnachweise sind entscheidende Faktoren für die Kreditvergabepraxis von Banken. Eine gute Bonität und ein stabiles Einkommen erhöhen die Wahrscheinlichkeit, dass ein Kredit genehmigt wird. Banken prüfen diese Informationen, um das Ausfallrisiko zu minimieren und sicherzustellen, dass der Kreditnehmer in der Lage ist, den Kredit zurückzuzahlen. **
Was sind die verschiedenen Festgeldangebote von Banken und Finanzinstituten, und wie unterscheiden sie sich in Bezug auf Laufzeit, Zinssatz und Mindesteinlage?
Banken und Finanzinstitute bieten verschiedene Festgeldangebote mit unterschiedlichen Laufzeiten an, die in der Regel von 3 Monaten bis zu 5 Jahren reichen. Der Zinssatz variiert je nach Laufzeit und kann bei längerer Laufzeit tendenziell höher sein. Die Mindesteinlage für Festgeldkonten kann von Bank zu Bank unterschiedlich sein, wobei einige Institute möglicherweise höhere Mindesteinlagen erfordern als andere. Es ist wichtig, die verschiedenen Angebote zu vergleichen, um das beste Festgeldkonto mit der passenden Laufzeit, einem attraktiven Zinssatz und einer akzeptablen Mindesteinlage zu finden. **
Was sind die verschiedenen Festgeldangebote verschiedener Banken und Finanzinstitute und wie unterscheiden sie sich in Bezug auf Laufzeit, Zinssatz und Mindesteinlage?
Die verschiedenen Festgeldangebote von Banken und Finanzinstituten unterscheiden sich hauptsächlich in Bezug auf Laufzeit, Zinssatz und Mindesteinlage. Einige Banken bieten Festgeldkonten mit Laufzeiten von 1 Jahr, während andere Laufzeiten von bis zu 5 Jahren anbieten. Der Zinssatz variiert ebenfalls je nach Bank und kann fest oder variabel sein. Die Mindesteinlage für Festgeldkonten kann von Bank zu Bank unterschiedlich sein und reicht von 500 Euro bis zu mehreren Tausend Euro. **
Top-Angebote
Produkte zum Begriff Banken-Rettung:
-
Banken im Sturm, Sachbücher von Lukas ToblerDie 1980er-Jahre führten zu einem fundamentalen Wandel im Verhältnis zwischen dem Finanzplatz und dem Staat in der Schweiz sowie der öffentlichen Wahrnehmung der Banken. Die späten Siebziger- und die Achtzigerjahre waren geprägt von strukturellen Veränderungen der globalen Finanznetzwerke, von denen die Banken aufgrund ihrer internationalen Ausrichtung stark profitierten. Innenpolitisch sorgte diese Entwicklung für eine zunehmende Radikalisierung der Bankenkritik auf politischer und gesellschaftlicher Ebene und führte zu einer öffentlichen Debatte über Rolle und Funktion der Banken. Die Veränderungen auf dem Schweizer Finanzplatz wurden von vielschichtigen internationalen und nationalen Vorgängen beeinflusst und gesteuert. Aussenpolitisch waren die 1980er-Jahre geprägt von der neoliberalen Wende, insbesondere von der Liberalisierung im Bankengeschäft. Die Bekämpfung der Schuldenkrise in den Entwicklungsländern und die zunehmende Kritik am schweizerischen Bankgeheimnis stellten die Rolle der Banken zur Diskussion. Zum Gegenstand innenpolitischer Auseinandersetzungen wurden neben dem Bankgeheimnis der Angriff neuer Finanzinvestoren auf das Bankenkartell, das Verhältnis der Schweiz zum südafrikanischen Apartheidregime, Skandale um Vermögenswerte von ausländischen Diktatoren auf Schweizer Bankkonten und die Geschäftstätigkeit der Banken im globalen Süden. Der Autor analysiert diese Debatten unter anderem auf der Basis unveröffentlichter Quellen und zeichnet so ein detailliertes Bild der Politisierung des Schweizer Finanzplatzes.48,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Man, Sachbücher von Ralf Banken, Johannes BährJohannes Bähr wurde 1956 in Tübingen geboren. Er studierte Geschichte und Politikwissenschaft in Freiburg im Breisgau und München. Heute ist er selbständiger Publizist und Bearbeiter von Forschungsprojekten. Er lehrt an der Freien Universität Berlin und an der SRH Hochschule Calw mit den Schwerpunkten Unternehmensgeschichte, Wirtschaftsgeschichte und Unternehmenspublizistik. Thomas Flemming, geboren 1957 in Bochum, studierte Geschichte, Germanistik und Philosophie an der Ruhruniversität Bochum und der FU Berlin. Er ist Publizist und Historiker mit Veröffentlichungen insbesondere zur Nachkriegsgeschichte und zur Geschichte Berlins. Ralf Banken, 1962 in Vreden geboren, ist Wirtschaftshistoriker und Privatdozent an der Goethe-Universität Frankfurt am Main. Er hat zahlreiche Publikationen zur deutschen und europäischen Unternehmens- und Wirtschaftsgeschichte veröffentlicht.38,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie funktioniert die Kreditvergabe und Rückzahlung bei Banken?
Bei der Kreditvergabe prüft die Bank die Bonität des Kreditnehmers und legt die Konditionen fest. Der Kreditnehmer erhält das Geld und zahlt es plus Zinsen in Raten zurück. Bei Rückzahlungsrückstand können Mahnungen, Inkasso oder gar die Zwangsvollstreckung folgen. **
-
Wie unterscheidet sich die maximale Kreditsumme, die Banken an Privatpersonen vergeben, je nach Einkommensniveau? Welche Faktoren beeinflussen die Höhe der Kreditsumme, die einem Kreditnehmer gewährt wird?
Die maximale Kreditsumme, die Banken an Privatpersonen vergeben, hängt in der Regel vom Einkommensniveau des Kreditnehmers ab. Personen mit höherem Einkommen haben in der Regel Zugang zu größeren Krediten als Personen mit niedrigerem Einkommen. Weitere Faktoren, die die Höhe der Kreditsumme beeinflussen, sind die Kreditwürdigkeit des Kreditnehmers, seine Ausgaben und Verbindlichkeiten sowie die Laufzeit des Kredits. **
-
Was sind die verschiedenen Festgeldangebote von Banken und Finanzinstituten, und wie unterscheiden sie sich hinsichtlich Zinssatz, Laufzeit und Mindesteinlage?
Banken und Finanzinstitute bieten verschiedene Festgeldangebote mit unterschiedlichen Zinssätzen an, die je nach Laufzeit variieren. Kurzfristige Festgelder haben in der Regel niedrigere Zinssätze, während langfristige Festgelder höhere Zinssätze bieten. Die Laufzeiten können von wenigen Monaten bis zu mehreren Jahren reichen. Darüber hinaus verlangen einige Anbieter eine Mindesteinlage, um ein Festgeldkonto zu eröffnen, während andere keine Mindesteinlage erfordern. **
-
Was ist die übliche Laufzeit für Kredite bei Banken?
Die übliche Laufzeit für Kredite bei Banken beträgt in der Regel zwischen 1 und 10 Jahren. Für Immobilienkredite können Laufzeiten von bis zu 30 Jahren vereinbart werden. Die genaue Laufzeit hängt von der Art des Kredits, der Bonität des Kreditnehmers und den individuellen Vereinbarungen mit der Bank ab. **
Ähnliche Suchbegriffe für Banken-Rettung
-
Nachhaltigkeitsbezogene Offenlegungspflichten von Banken, Fachbücher von Jan MerzDas Fachbuch "Nachhaltigkeitsbezogene Offenlegungspflichten von Banken" bietet eine umfassende Analyse der aktuellen Regelungen zur Nachhaltigkeitsberichterstattung in der Europäischen Union. Es beleuchtet die systematische Einordnung der Offenlegungspflichten von Kreditinstituten und bewertet diese kritisch im Kontext der Omnibus-Initiative. Der Fokus liegt auf den taxonomiebezogenen Transparenz- und Offenlegungspflichten gemäss Art. 8 der Taxonomie-Verordnung und Art. 449a der CRR. Durch eine detaillierte Bestandsaufnahme der veröffentlichten Informationen von Banken werden Regulierungsdefizite identifiziert und die Ansätze der Omnibus-Initiative zur Behebung dieser Defizite analysiert. Dieses Buch ist eine wertvolle Ressource für Fachleute, die sich mit den Herausforderungen und Entwicklungen im Bereich der Nachhaltigkeitsberichterstattung auseinandersetzen.129,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
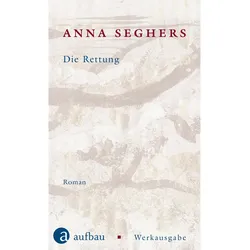
Die Rettung, Belletristik von Anna SeghersDer neue Band der grossen Anna-Seghers-Werkausgabe – „Eine Chronik der deutschen Arbeitslosen“ von Walter Benjamin. Nach einem „wilden Feuer“ in dem oberschlesischen Steinkohlenbergwerk „Sankt Agathen“ nahe der deutschen Stadt B. wird der kinderreiche Bergmann Andreas Bentsch im November 1929 mit seinen Kumpels in letzter Minute gerettet. Zwar verliert er nicht sein Leben, dafür aber die Arbeit. Es beginnt eine Zeit schwerer Prüfungen. Im Spätwinter 1933 droht seine Verhaftung durch die Nationalsozialisten, doch auch hier kommt für ihn in letzter Sekunde die Rettung. Als er sich daraufhin dem Widerstand gegen den Faschismus anschliesst, hat er nichts Geringeres zum Ziel als die Rettung des deutschen Volkes. Anna Seghers' vierter Roman erschien 1937 in Amsterdam, als die Autorin bereits aus Nazideutschland ins Exil geflohen war. Mit Stellenkommentar und Nachwort zur Entstehungsgeschichte.42,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die verschiedenen Festgeldangebote von Banken und Finanzinstituten, und wie unterscheiden sie sich hinsichtlich der Laufzeit, Zinssatz und Mindesteinlage?
Banken und Finanzinstitute bieten Festgeldangebote mit Laufzeiten von 1 Monat bis zu 10 Jahren an. Die Zinssätze variieren je nach Laufzeit und können sowohl fest als auch variabel sein. Die Mindesteinlage für Festgeldanlagen kann von Bank zu Bank unterschiedlich sein und reicht von wenigen hundert bis zu mehreren tausend Euro. Einige Banken bieten auch spezielle Festgeldangebote für Neukunden mit attraktiven Zinssätzen an. **
-
Wie beeinflussen persönliche Bonität und Einkommensnachweise die Kreditvergabepraxis von Banken?
Die persönliche Bonität und die Einkommensnachweise sind entscheidende Faktoren für die Kreditvergabepraxis von Banken. Eine gute Bonität und ein stabiles Einkommen erhöhen die Wahrscheinlichkeit, dass ein Kredit genehmigt wird. Banken prüfen diese Informationen, um das Ausfallrisiko zu minimieren und sicherzustellen, dass der Kreditnehmer in der Lage ist, den Kredit zurückzuzahlen. **
-
Was sind die verschiedenen Festgeldangebote von Banken und Finanzinstituten, und wie unterscheiden sie sich in Bezug auf Laufzeit, Zinssatz und Mindesteinlage?
Banken und Finanzinstitute bieten verschiedene Festgeldangebote mit unterschiedlichen Laufzeiten an, die in der Regel von 3 Monaten bis zu 5 Jahren reichen. Der Zinssatz variiert je nach Laufzeit und kann bei längerer Laufzeit tendenziell höher sein. Die Mindesteinlage für Festgeldkonten kann von Bank zu Bank unterschiedlich sein, wobei einige Institute möglicherweise höhere Mindesteinlagen erfordern als andere. Es ist wichtig, die verschiedenen Angebote zu vergleichen, um das beste Festgeldkonto mit der passenden Laufzeit, einem attraktiven Zinssatz und einer akzeptablen Mindesteinlage zu finden. **
-
Was sind die verschiedenen Festgeldangebote verschiedener Banken und Finanzinstitute und wie unterscheiden sie sich in Bezug auf Laufzeit, Zinssatz und Mindesteinlage?
Die verschiedenen Festgeldangebote von Banken und Finanzinstituten unterscheiden sich hauptsächlich in Bezug auf Laufzeit, Zinssatz und Mindesteinlage. Einige Banken bieten Festgeldkonten mit Laufzeiten von 1 Jahr, während andere Laufzeiten von bis zu 5 Jahren anbieten. Der Zinssatz variiert ebenfalls je nach Bank und kann fest oder variabel sein. Die Mindesteinlage für Festgeldkonten kann von Bank zu Bank unterschiedlich sein und reicht von 500 Euro bis zu mehreren Tausend Euro. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.